
【2026年版】Bluetooth IC市場動向|メモリ高騰でも止まらないBluetooth 6とChannel Sounding
こんにちは、ムセンコネクトの水野です。
市場調査会社・株式会社テクノ・システム・リサーチ(TSR)の丹羽 健氏に解説いただいた、2026年版Bluetooth® IC市場動向の対談です。
この記事の要点
- Bluetooth IC市場は2025年に約83億個/約39.6億USドル(ホスト側機器を除く単体チップ。TSR調べ)。2030年は約95.8億個/約54.7億USドルの見通し
- 2026年最大の変化はAI向けメモリの高騰。DRAM/NANDフラッシュを使うスマートフォン(−14%)、PC(−9%)、ゲーム機(−22%)は軒並み減産の見通し
- それでもBluetooth IC市場は落ちない。イヤホン・マウス・リモコンなどの周辺機器はメモリをほぼ使わないため
- 勢力図は「数量」と「金額」で逆転。BLE SoCはNordicが数量21%→金額37%、中国メーカー合算は数量約35%→金額約10%
- 今年最大のサプライズはNearLink SLE(Huawei開発・中国標準)。2026年までに累計2億台、Channel Soundingの実装はBluetoothより先行
出典・調査主体・調査時点
| 項目 | 内容 |
|---|---|
| データ出典 | 株式会社テクノ・システム・リサーチ(TSR)「2026年版 Bluetooth市場動向」 |
| 解説 | 株式会社テクノ・システム・リサーチ 丹羽 健 氏(無線デバイスの市場調査を20年以上担当) |
| 聞き手 | 株式会社ムセンコネクト 代表取締役 水野剛 |
| 収録/公開 | 収録 2026年8月 / 動画公開 2026年9月29日 |
| 数値の基準 | 特記なき場合、すべて2025年実績または2026年以降の予測値。出荷数量は「個」、金額は「USドル」 |
テクノ・システム・リサーチ(TSR)について
- テクノ・システム・リサーチ(TSR):電子デバイス・電子機器を専門とする市場調査会社。本記事の数値はすべて同社の最新レポートによる
- 丹羽 健氏は、Bluetooth/Wi-Fiなど無線デバイスの市場調査を20年以上担当
- Bluetooth市場のレポートは毎年この時期に更新・発刊
【2026年最大の変化】AIメモリの高騰がBluetooth市場に効いてくる
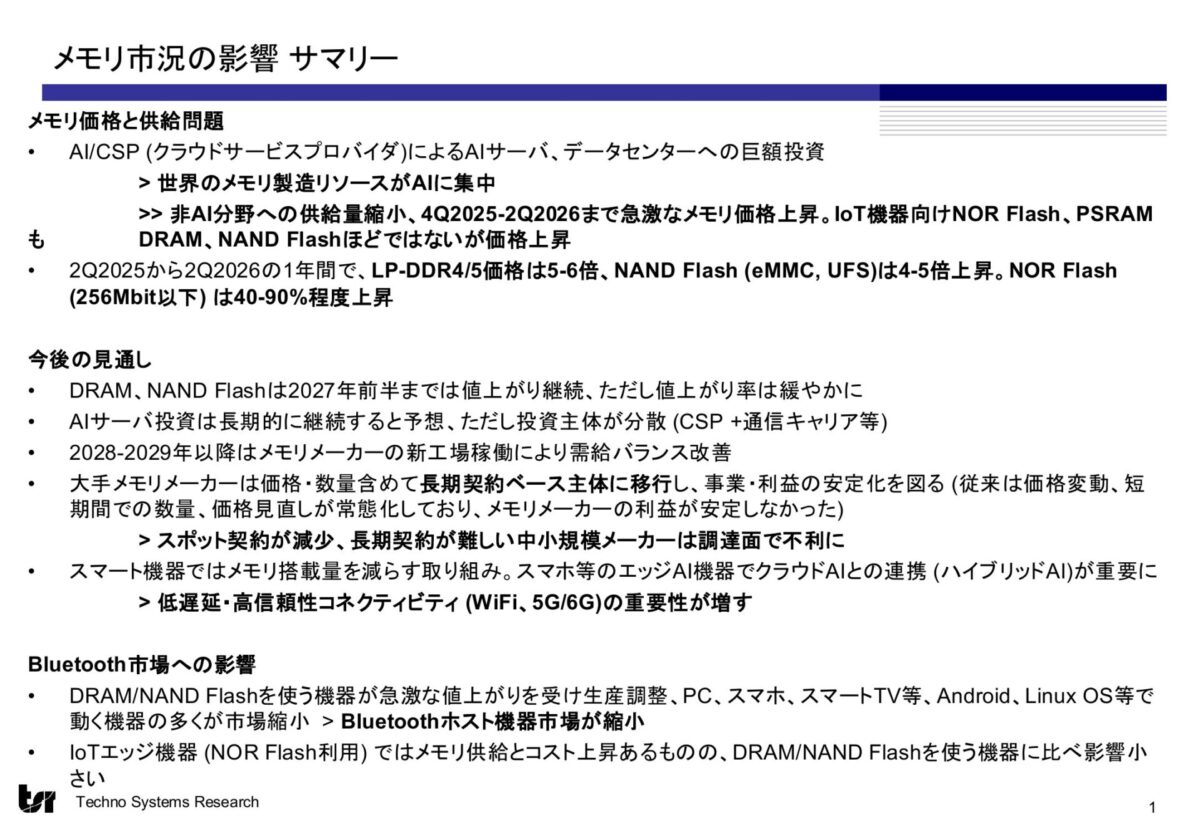
- 2026年のBluetooth市場を読むうえで最大の外部要因は、AI向けメモリの需給逼迫。機器の減産という逆風と、クラウド連携の必然化という順風の両面を持つ
- AI向け需要が非常に強く、メモリの供給不足と価格高騰が広範な電子機器に波及
- 先行きの予測は難しいが、特にDRAMは長期化の可能性が高い
- IoT機器メーカー・中堅中小メーカーほど不利
- 価格高騰に加え、メモリ調達のための長期契約を結びにくい
- 調達難がしばらく続く見通し
- スマホ・PCなど「スマート機器」側では、搭載メモリ容量を削る動き
- 結果として、エッジAIだけで処理せずクラウドAIと連携する構成(ハイブリッドAI)が増加
- クラウドとの接続が前提になり、コネクティビティの重要性が上がる
- 数量の少ない案件ほど、部品の長期契約の土俵に乗りにくい
- 部品を1点ずつ手当てするより、無線部分をモジュールとして丸ごと調達するほうが調達リスクを抑えやすいケースあり
▶ 動画で見る:0:47 メモリ高騰がBluetooth市場に与える影響 / 1:46 だからコネクティビティが重要になる
2026年 主なスマートデバイス出荷数予測
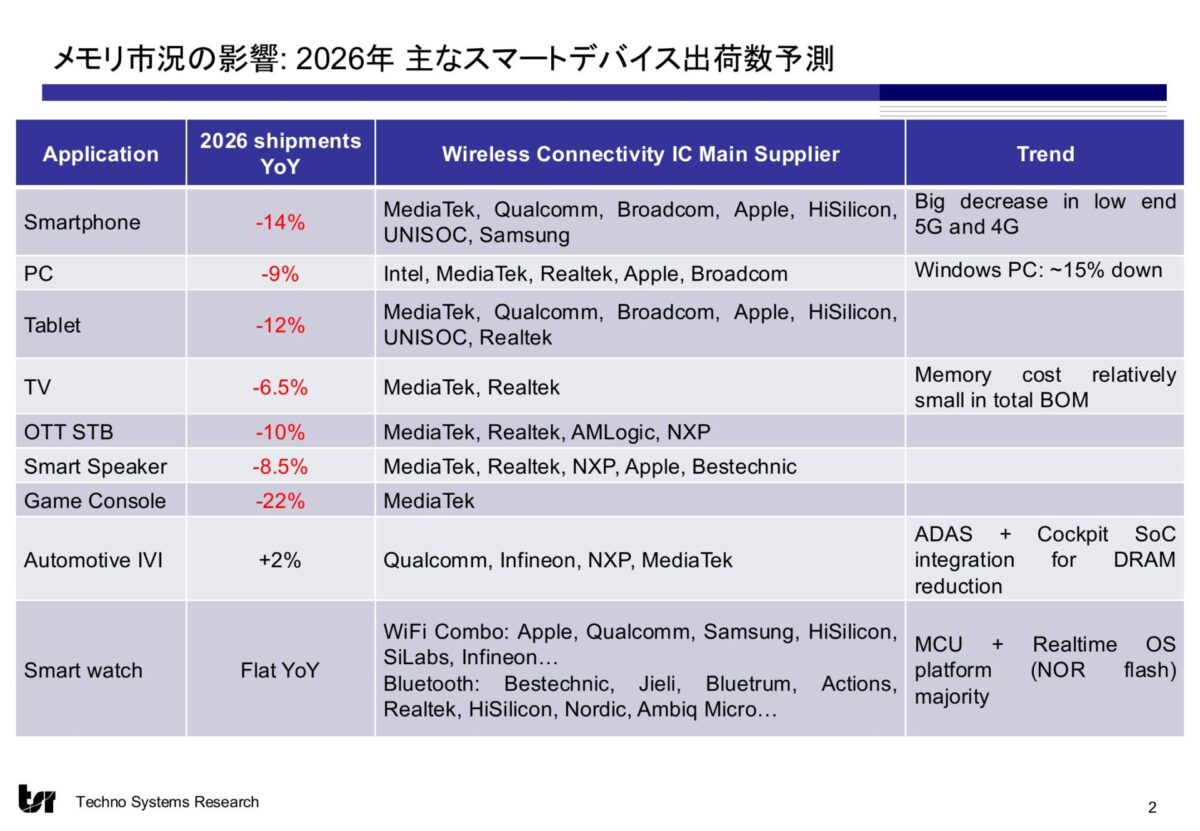
- 2026年は主要スマートデバイスが軒並み減産の見通し。ゲーム機−22%、スマートフォン−14%、タブレット−12%、PC−9%。プラスは車載IVIのみ
- DRAM/NANDフラッシュを使う「スマート機器」の2026年 出荷台数 前年比予測
| 機器 | 2026年 前年比 |
|---|---|
| ゲーム機 | −22% |
| スマートフォン | −14% |
| タブレット | −12% |
| OTTセットトップボックス | −10% |
| PC | −9% |
| スマートスピーカー | −8.5% |
| テレビ | −6.5% |
| スマートウォッチ | 前年並み |
| 車載IVI | +2% |
- 軒並みマイナス、スマホ・タブレットは2桁減。2027年も厳しい見通し
- Bluetoothの観点では、ホスト側機器(スマホ・PC等)の市場が2026〜2027年にかけて大きく縮小するとの見立て
出荷台数が減る3つの要因(動画内での質疑より)
- ① メモリコスト高騰でメーカーが作りたがらない
- 特にローエンド機は「売れば売るほど赤字」の状況もあり、生産台数を急激に削減
- ② 値上げによる需要減
- スマホもPCも本体価格が上がり、買い替え需要が低下
- ③ メモリの供給先はAIサーバーが優先
- Google・Amazon・Microsoft・アリババ・百度(Baidu)などへの供給が優先され、コンシューマー向けは絞られる
▶ 動画で見る:2:43 2026年の出荷予測:スマホ−14%・PC−9% / 3:22 なぜ減産するのか(メモリ高騰とAIサーバー優先)
Bluetooth IC市場予測【IC種類別】
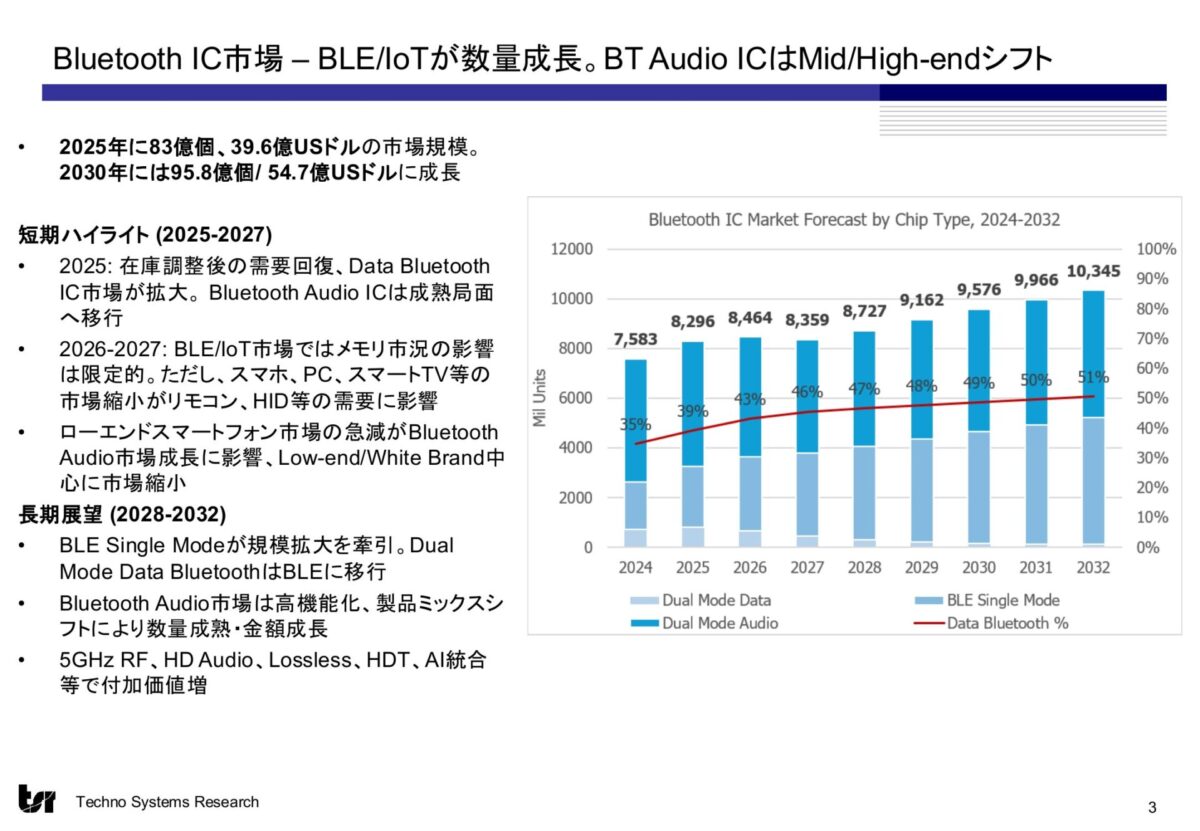
- ホスト側機器を除くBluetooth単体チップは、2025年に約83億個/約39.6億USドル。2030年は約95.8億個/約54.7億USドルへ成長の見通し。メモリ高騰の影響は限定的
- グラフはホスト側機器を含まない、Bluetooth単体チップの出荷数(=周辺機器側)
- 結論は「それほど大きくは落ちない」
- イヤホン・マウス・キーボード・リモコンといった周辺機器はDRAM/NANDフラッシュを使わないため、メモリ市況の影響が比較的小さい
- ただし間接的な影響はあり(スマホ市場の縮小 → イヤーバッド/ヘッドセットの需要も低下)
- ホスト側機器(Wi-Fi/Bluetoothコンボ、スマホ、PC等)を足すと、さらに+約30億個
| 年 | 出荷数量 | 金額 |
|---|---|---|
| 2025年 | 約83億個 | 約39.6億USドル |
| 2026年 | 85億個弱まで微増 | — |
| 2027年 | メモリ影響で少し落ちる見通し | — |
| 2030年 | 約95.8億個 | 約54.7億USドル |
短期のトレンド
- データBLE:2024年まで在庫影響で低調 → 2025年から回復し好調
- オーディオBluetooth:2024年まで特にローエンドが拡大 → 成長は頭打ち
デュアルモードの行方
- デュアルモード:Bluetooth ClassicとBluetooth LE(BLE)の両方に対応したチップ
- データBluetoothのデュアルモードは非常に小さい市場。多くの用途がBLEシングルモードへ移行
- 長期的に残るのは一部用途のみ
- ゲームコントローラー
- カーオーディオ(オーディオプロセッサーの外にBluetoothチップを置く構成)
- それ以外はシングルモードへ
長期のトレンド
- データBluetooth(特にIoT機器・アクセサリー向け)は顕著に成長
- オーディオBluetoothは台数では飽和、高機能化・ハイエンド移行により金額では成長
- 付加価値の源泉は、新しい周波数帯への対応やHDT(ハイデータスループット)など
- 新規設計でデュアルモードを選ぶ理由は年々減少
- 既存製品の後継機を検討する段階で、BLEシングルモードへの置き換え可否を確認しておくと、数年後の部品調達リスクを下げられる
▶ 動画で見る:4:06 それでもBluetooth IC市場は落ちない / 4:44 市場規模は約83億個、ホスト側を足すと+約30億個 / 5:14 デュアルモードは消えるのか
Bluetooth 6/7 主な新機能とターゲット市場
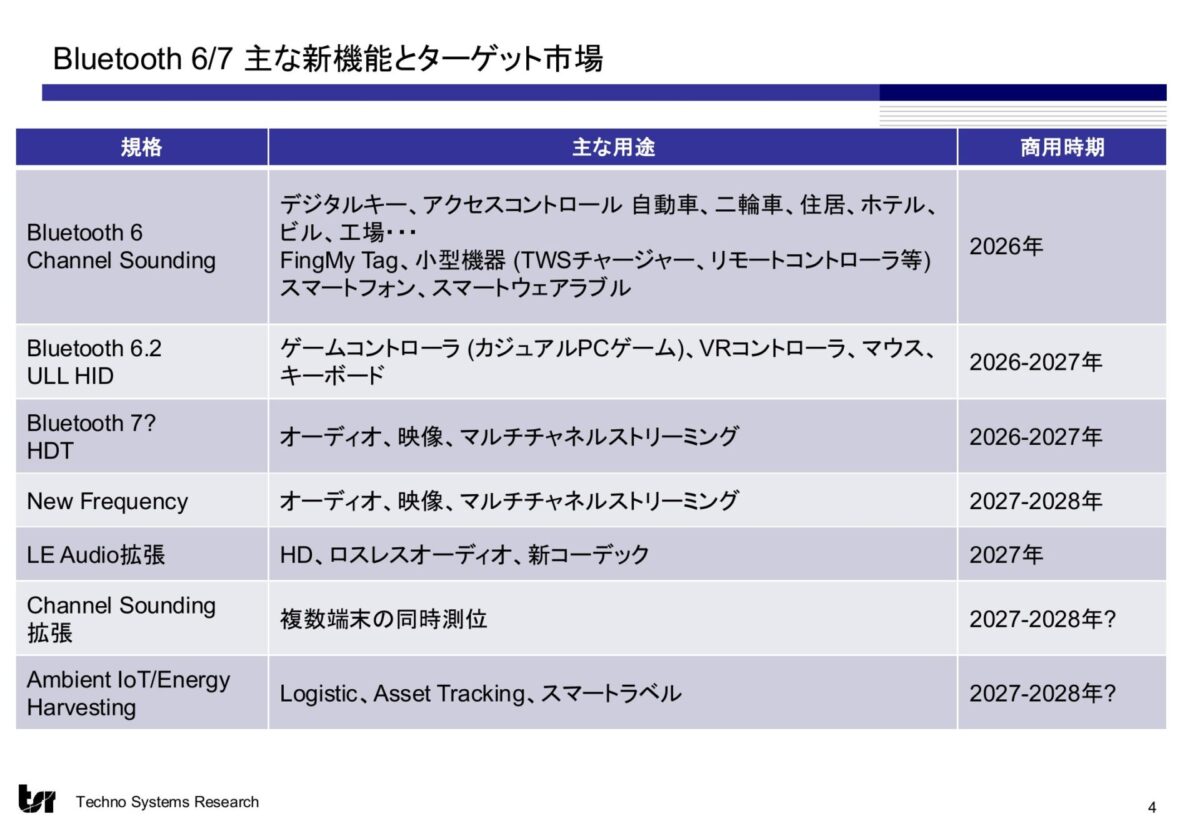
- 2026年の注目機能はChannel Sounding(測距)。車のデジタルキーで先行し、次はFind Myタグ類へ。オーディオ側はHDTと新しい周波数帯、データ側はアンビエントIoTが控える
- Channel Sounding:Bluetooth 6.0で標準化された、電波で機器間の距離を高精度に測る機能
- Bluetooth 7は本記事執筆時点で未発表(2026年秋との噂)
- 最注目はChannel Sounding
- もともと車のデジタルキー向けに標準化・採用が進んだ技術
- 今後は Find My Tag(AppleのAirTagのようなもの) や、なくしやすい小型パーソナルデバイスを「スマホで探す」用途へ広がる見通し
- オーディオ側の注目はHDTと新しい周波数帯の2つ
- HDT(High Data Throughput):Bluetoothでより大きなデータを高速に送るための拡張。主な狙いは高音質オーディオ
- アンビエントIoT:電池を持たず、周囲の電波や光から得たエネルギーで動く超低消費電力のIoT
- Bluetooth SIGで標準化が進む見込み
- 主な用途はコンシューマーより物流/アセットトラッキング/リテール
- ウォルマートでスマートラベル(電子タグ)の採用が急拡大。この流れを受けてより低消費電力のBluetoothを標準化する動き
電子棚札(ESL)の日本市場(動画内での質疑より)
- 現状はまだトライアルレベルで、普及前
- 規模が出ないとコストメリットが出ないため、大規模リテールチェーン向きの技術
※「電子棚札、日本ではまだトライアル」は動画(短縮版)では割愛。本記事でのみ解説。
▶ 動画で見る:6:04 【Bluetooth 6/7】新機能と商用時期 / 6:35 【Channel Sounding】標準化と採用が進んだ / 7:12 【アンビエントIoT】物流・アセットトラッキング向け
スマートフォンのBluetooth機能対応予測
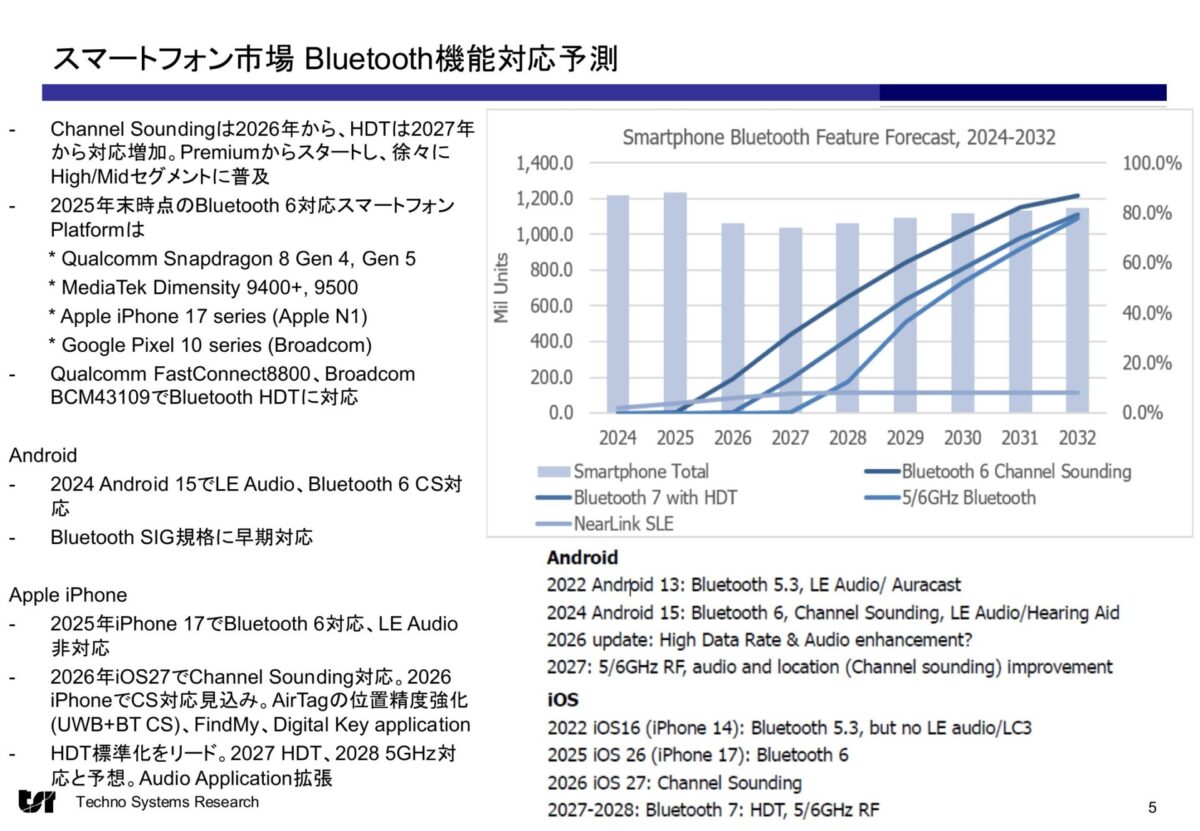
- スマートフォンのBluetooth 6対応は2026年から、HDT対応は2027年からが目安。Channel Soundingはスマホ側とタグ側の双方の対応が必要で、身近になるのは2027年ごろの見通し
- こちらも2025年のスライドには無かったデータ
- Bluetooth 6への対応が徐々に始まっている
- 対応の動きは2系統
- チップセット側:Wi-Fi/Bluetoothコンボチップ、特にプレミアム系チップセットからBluetooth 6対応が進行
- OS側:Channel Soundingへの対応がOS対応とあわせて進行
- HDTは2026年後半に標準化の見込み → 早ければ2027年のスマートフォンから対応
Channel Soundingが身近になる時期(動画内での質疑より)
- Bluetoothは相互通信のため、スマホ側とアイテム側の双方が対応しないと使えない
- Apple・Googleとも対応を進めており、最初の身近なユースケースはAirTagのようなタグ
- 2027年には登場するとの見立て
AppleがLE Audioに動かない理由(動画内での質疑より)
- 1年前から状況に変化なし
- Apple自身が独自コーデックを持ち、HD対応も済んでいるため、音質向上を目的にLE Audioへ対応する動機が弱い
- 動くとすれば、Auracast(一斉配信)を使える場所の増加など外部環境の変化がきっかけ
※「AirTagとChannel Soundingは「来年」」「AppleがLE Audioに動かない理由」は動画(短縮版)では割愛。本記事でのみ解説。
- Channel Soundingを使った測位では、スマートフォン側の対応がボトルネックになりやすい
- 相手がスマホである以上、自社製品だけ先に対応しても使えない
- 試作段階では、スマホを介さない専用の親機を用意して評価する進め方が現実的
▶ 動画で見る:7:29 【Bluetooth 6】スマートフォンの対応はいつから
BLE Single Mode SoC 用途別シェア
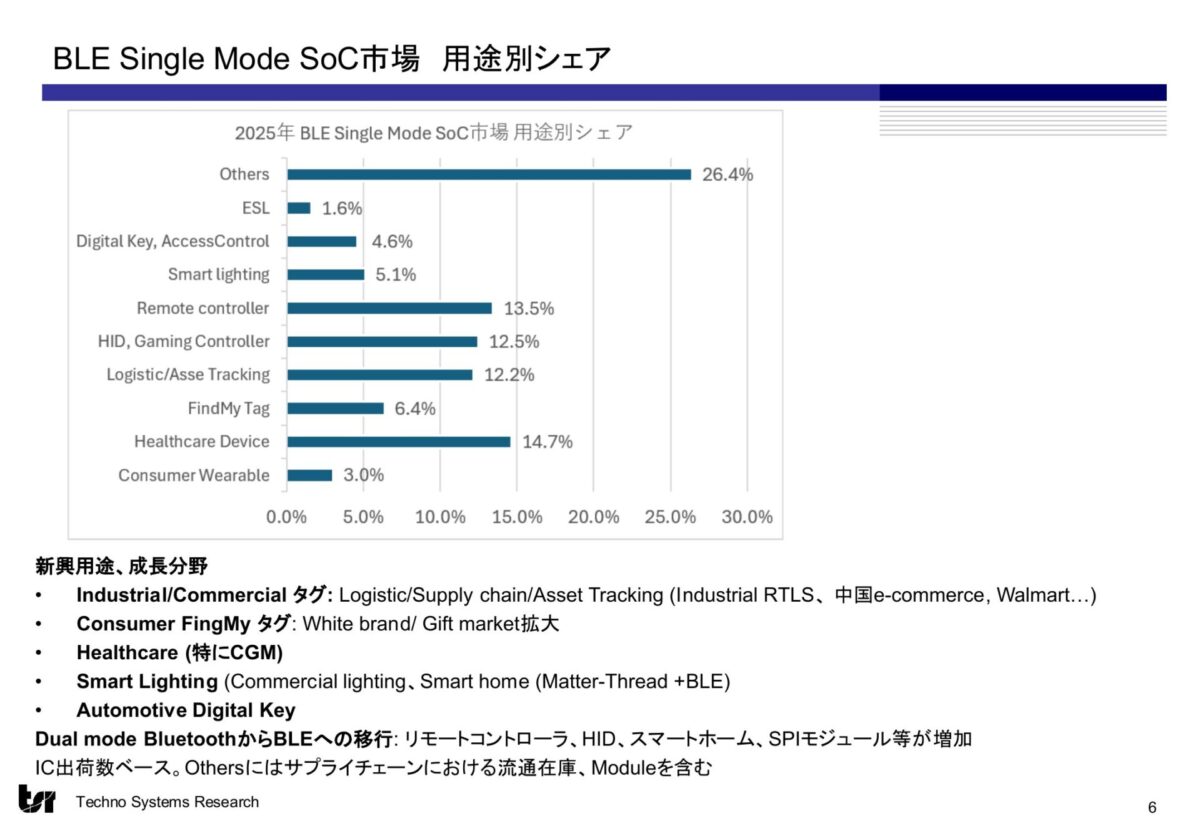
- BLEの用途で数が大きいのはHID(リモコン・マウス・キーボード)とヘルスケア、そして物流/アセットトラッキング。特にアセットトラッキングは1案件で1億個が動く規模
- 調査の中で最も難しい領域。BLEはIoT向けで機器の幅が広く、チップサプライヤー側も最終用途まで完全には把握していない
| 用途 | シェア |
|---|---|
| その他 | 26.4% |
| ヘルスケアデバイス | 14.7% |
| リモートコントローラー | 13.5% |
| HID・ゲームコントローラー | 12.5% |
| 物流/アセットトラッキング | 12.2% |
| Find Myタグ | 6.4% |
| スマート照明 | 5.1% |
| デジタルキー・入退室管理 | 4.6% |
| コンシューマーウェアラブル | 3.0% |
| 電子棚札(ESL) | 1.6% |
ボリュームが大きい領域
- HID(リモコン・マウス・キーボード・ゲームコントローラー)=数が非常に大きい
- ヘルスケアデバイス、特にCGM(血糖値モニター)=近年のトレンド
- 使い捨て・パック販売のため数が出る(専用プロファイルも存在)
- 物流/アセットトラッキング=近年の急成長領域
- ウォルマート、および中国EC(アリババ、JD.com、Pinduoduo)が大規模展開
- アリババは初回展開で1億個規模、ウォルマートは8,000〜9,000万個規模が一度に動く
- Bluetooth市場の年間出荷の約1%が一度に動くインパクト
- コンシューマー用タグ=年間1.6億個規模
- Apple・Samsung・Google等の大手ブランドに加え、100円ショップのホワイトブランド、ノベルティ用の「ギフトマーケット」も形成
- 車載=デジタルキーに加え、今後はタイヤ空気圧計(TPMS)で増加
※「コンシューマータグ1.6億個と車載」は動画(短縮版)では割愛。本記事でのみ解説。
▶ 動画で見る:8:27 BLEの用途別シェア:HIDとヘルスケア(CGM) / 9:34 アセットトラッキング:アリババ1億個・ウォルマート8,000万個
BLE Single Mode SoC メーカーシェア
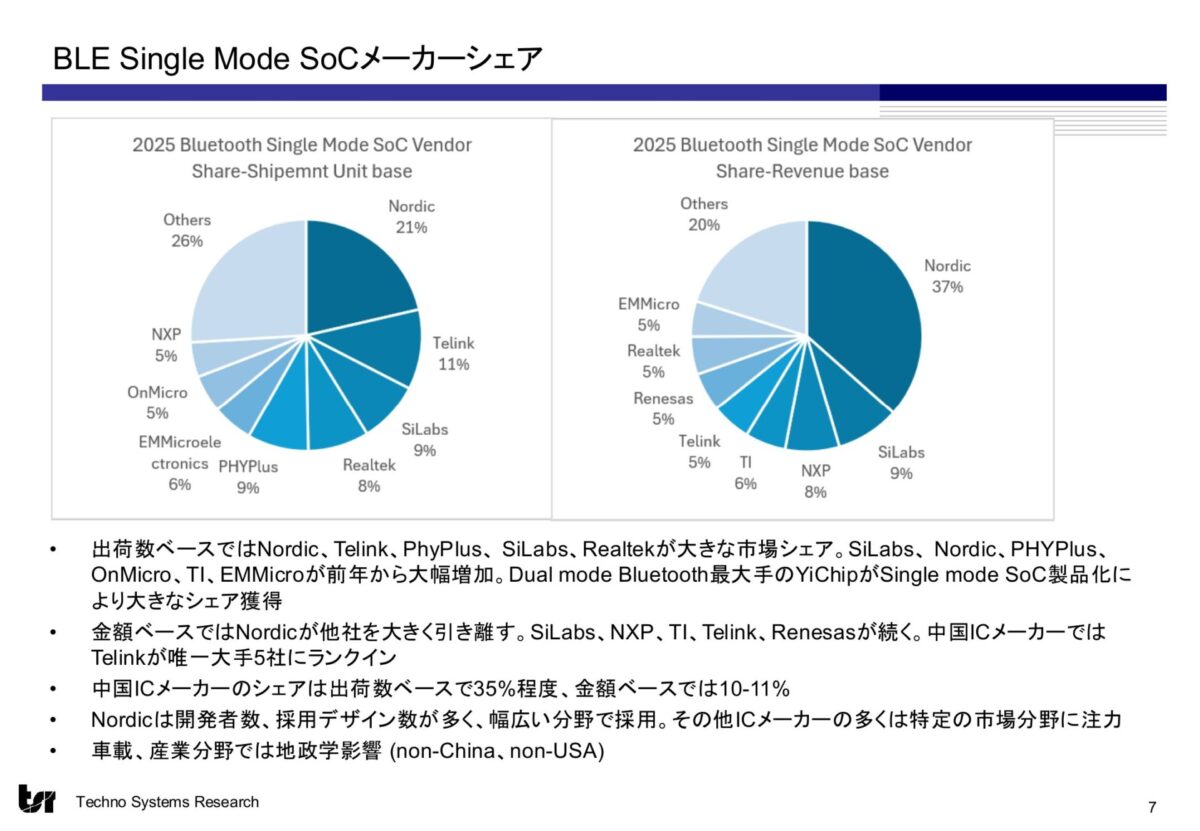
- BLE SoCのシェアは数量と金額で構図が逆転。Nordicは数量21%に対して金額37%、中国メーカー合算は数量約35%に対して金額約10%
| 順位 | 出荷数量ベース | 金額ベース | ||
|---|---|---|---|---|
| 1 | Nordic | 21% | Nordic | 37% |
| 2 | Telink | 11% | SiLabs | 9% |
| 3 | PhyPlus | 9% | NXP | 8% |
| 4 | SiLabs | 9% | TI | 6% |
| 5 | Realtek | 8% | Telink | 5% |
| 6 | EM Microelectronic | 6% | Renesas | 5% |
| 7 | OnMicro | 5% | Realtek | 5% |
| 8 | NXP | 5% | EM Microelectronic | 5% |
| — | その他 | 26% | その他 | 20% |
- 数量ベース:Nordicが2割超でトップだが分散傾向。アジア勢と欧米勢がバランスよくシェアを確保
- アジア勢(Telink、PhyPlus、OnMicro、Realtekなど)はリモコン・マウス/キーボードなど特定分野で一定のシェア
- ただし「安いから採用されている」だけではない
- 金額ベース:Nordicが37%。欧米メーカーに大きく偏る
- 中国メーカー合算は、出荷数ベースで約35%(およそ3分の1)、金額ベースでは約10%
- → 同じBluetoothでも価格差が大きいという構図が、そのまま金額シェアに表れている
- SiLabs、NXP、TIなどは特定分野で強いポジション
メーカー淘汰の始まり(動画内での質疑より)
- 2025年ごろから淘汰の動き
- 中国のBluetooth中心メーカーが、同じ中国のチップメーカーに買収される事例が複数
- 中小規模の会社が買収という形で抜けていく流れ。ただし社数はまだ多い
- 「数量シェアが高い=安心して採用できる」ではない
- チップ選定時の確認点は3つ
- 日本語での技術サポートの有無
- Bluetooth認証(QDID)の取得実績
- 5年後も供給が続くか
- 中国製チップ採用案件でつまずく要因は、価格よりも認証と長期供給であることが多い
▶ 動画で見る:10:14 BLE SoCメーカーシェア:数量21%→金額37% / 11:45 メーカーの淘汰は始まっている
Bluetooth Audio/Voice Wearable SoC 市場
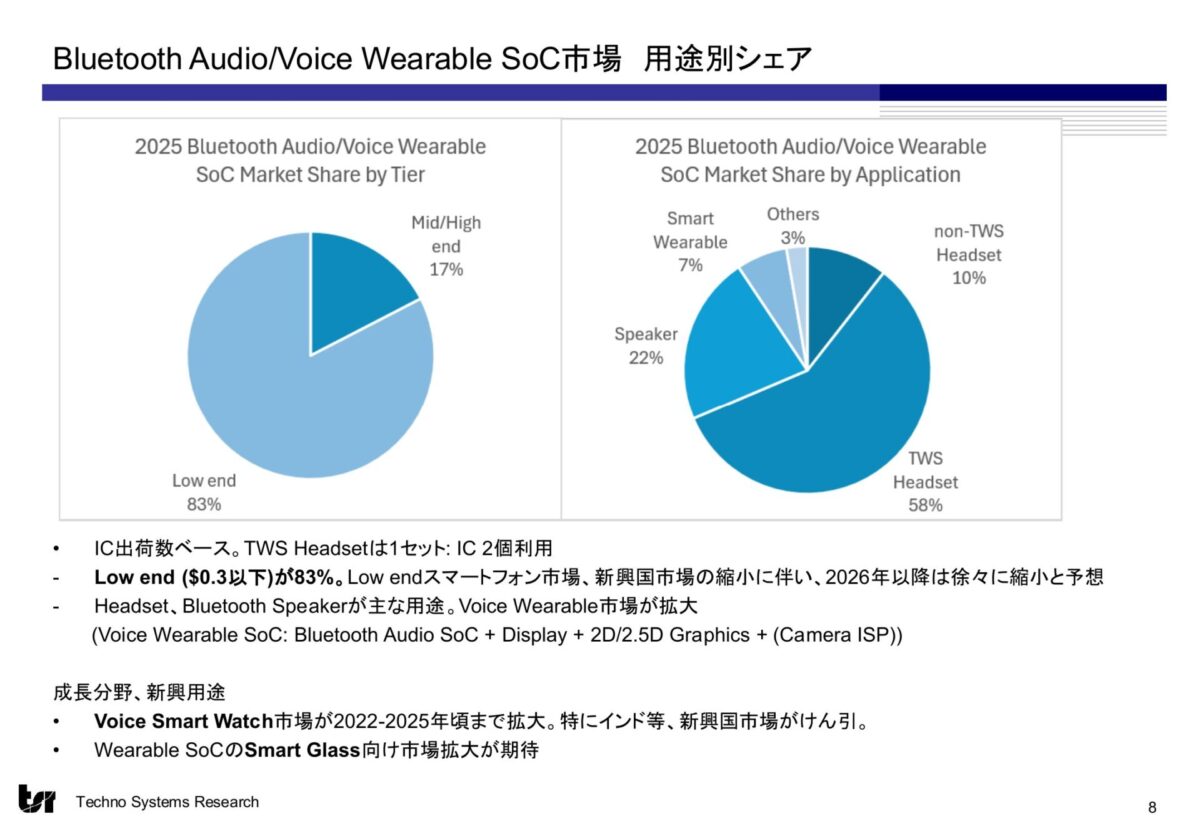
- Bluetoothオーディオは約50億個の市場。その8割以上が単価0.3ドル以下のローエンドで、この領域は中国メーカーがほぼ独占
- 切り口は2つ:チップ価格帯(ローエンド/ミッド・ハイエンド)と用途別
| 区分 | シェア |
|---|---|
| ローエンド(0.3ドル以下) | 83% |
| ミッド/ハイエンド | 17% |
- ローエンドの定義は「0.3ドル以下」。この領域は中国メーカーがほぼ独占
- Bluetoothオーディオ全体は約50億個規模、うち80%以上がローエンド
- ただし2025年から縮小傾向
| 用途 | シェア |
|---|---|
| TWSヘッドセット | 58% |
| スピーカー | 22% |
| TWS以外のヘッドセット | 10% |
| スマートウェアラブル | 7% |
| その他 | 3% |
- TWSが大きい理由は、IC出荷数ベースではTWS 1台にオーディオチップを2個使うため
- ウェアラブルは成長中
- 中身はスマートウォッチ(特にインドなど新興国向け)と、最近はスマートグラス向け
- スマートグラスは「少なくとも短期的に大きく拡大する市場ではない」との見立て(プライバシーの課題もあり)
▶ 動画で見る:12:32 Bluetooth Audio:ローエンドが8割とメーカーシェア
Bluetooth Audio/Voice Wearable SoC メーカーシェア
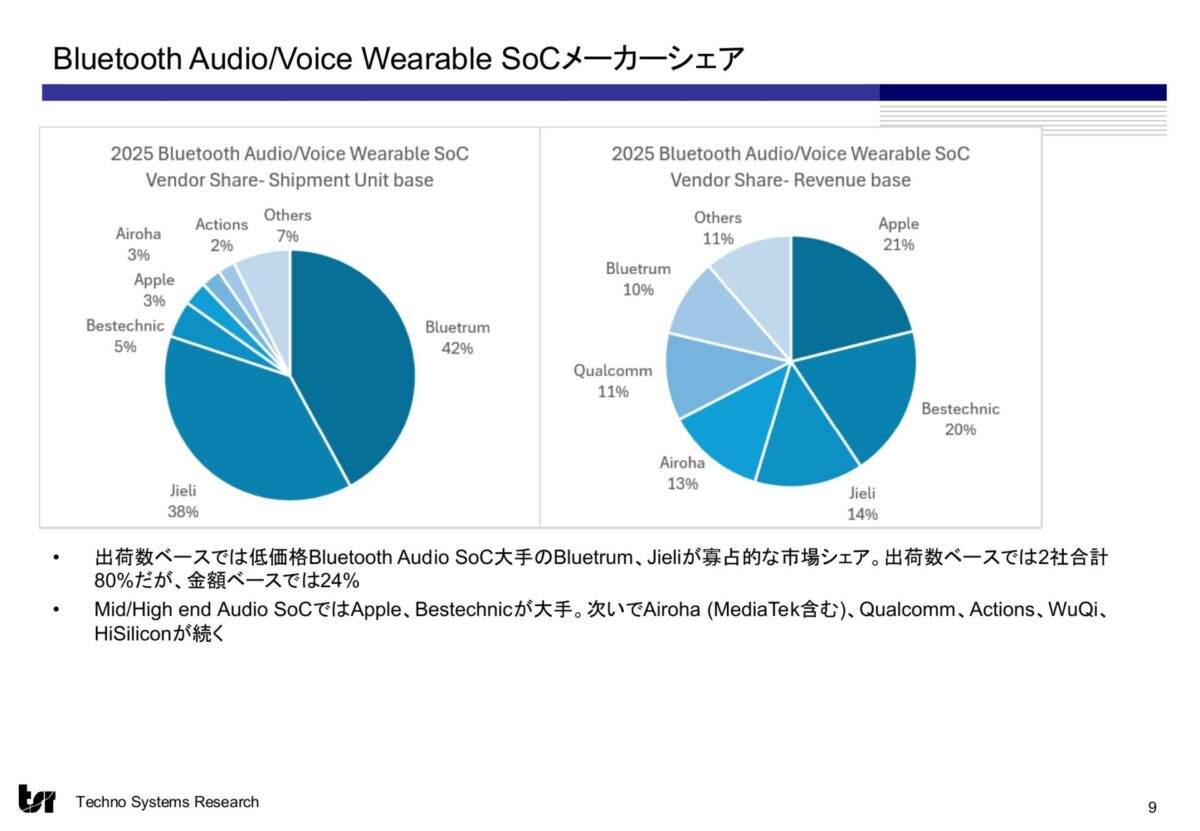
- オーディオSoCは、出荷数量ベースでBluetrumとJieliの2社が約80%。金額ベースでは同2社の合計は約24%まで下がり、Apple・Bestechnic・Qualcomm・Airohaが上位に
- 出荷数量ベース:Bluetrum と Jieli の2社で合計約80%(ローエンドの2大メーカー)
- 金額ベース:同2社の合計は約24%
- 金額ベースの上位は Apple、Bestechnic、Jieli、Qualcomm、Airoha など。数量ベースより分散
- Jieli/Bluetrumはホワイトブランド・ODM向けのローエンド中心
- Airoha/Bestechnicは大手メーカーにも採用(ソニー製品での採用実績など)され、日本市場でも実績あり
- → 「数量シェア」と「金額シェア」を分けて見ないと、勢力図を読み違える市場
▶ 動画で見る:12:49 Bluetooth Audioのメーカーシェアと日本市場での実績
NearLink SLE(Huawei)という新しい変数
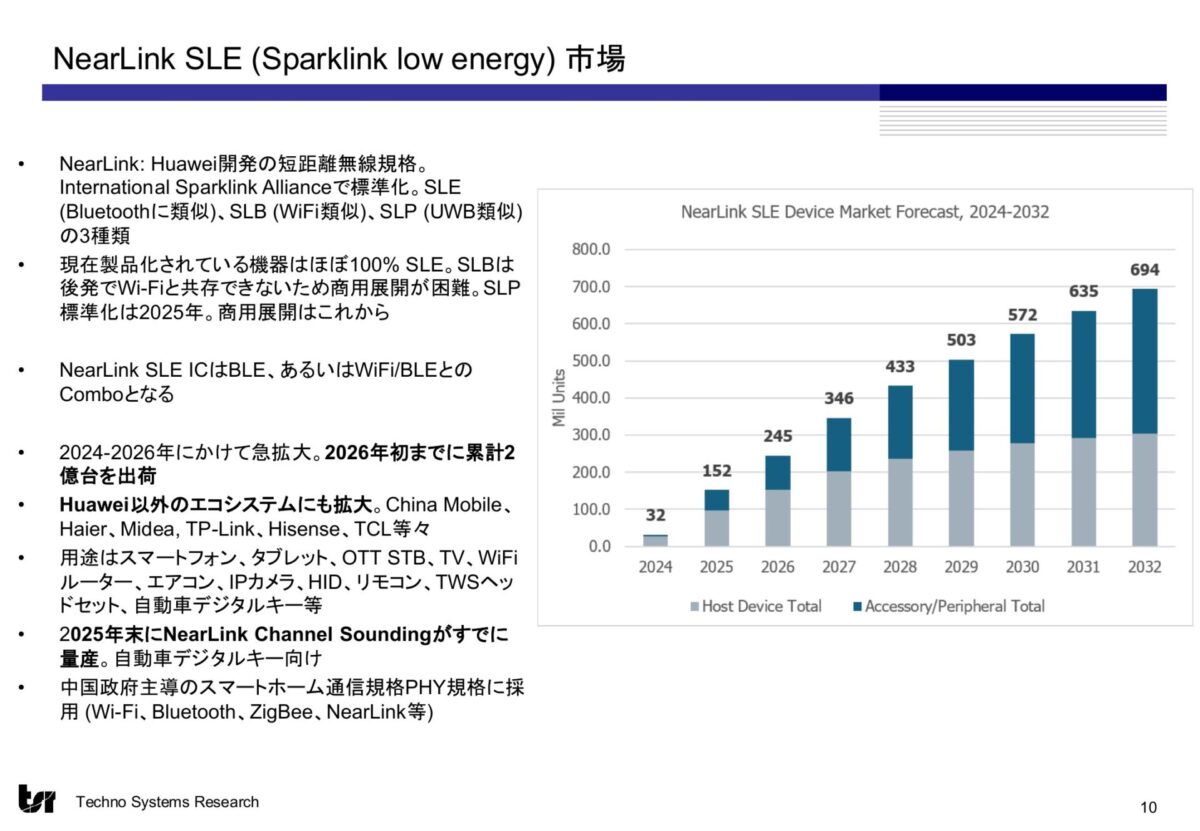
- NearLink SLEは2026年までに累計2億台の見通しで、Channel Soundingの実装はBluetoothより先行。ただし対応スマートフォンはHuaweiのみ
- NearLink SLE(SparkLink Low Energy):Huaweiが開発し中国で標準化された、Bluetoothによく似た近距離無線規格
- 丹羽氏が「今回の調査で最大のサプライズ」と評した項目
- デバイス出荷は急拡大中。2026年までに累計2億台の見通し
- 中国国内での伸びが中心。開発元のHuaweiが市場拡大をけん引
- Huawei以外への広がりも
- チャイナモバイル
- Haier、Midea(白物家電)
- TP-Link(Wi-Fiルーター)、Hisense(テレビ)
- もう一つの特徴は新技術の採用の速さ
- Bluetooth の Channel Sounding は、車のスマートキーでの実採用が2026年末〜2027年の見込み
- NearLink は2025年末からすでにChannel Sounding対応品が登場
国際規格として広がるか(動画内での質疑より)
- 標準化団体(SparkLinkアライアンス)は欧州・日本でもマーケティング活動を実施
- ただし現状、NearLink対応スマートフォンはHuaweiのみ
- スマホをハブにする使い方が前提になると、中国以外での普及はまだ難しい
- 技術的な利点は多く、今後の動向を注視すべき変数
- 日本向け製品で、現時点でNearLinkに対応する必要性は低い
- 日本国内では電波法上の扱いも含めて前例がなく、スマートフォン側の対応もない
- 中国市場向け製品は別。中国の取引先からNearLink対応を求められる可能性あり
▶ 動画で見る:14:18 【NearLink】Bluetoothより先にChannel Soundingを実装 / 15:34 NearLinkは国際規格として広がるのか
BLE SoCメーカーの標準機能への対応
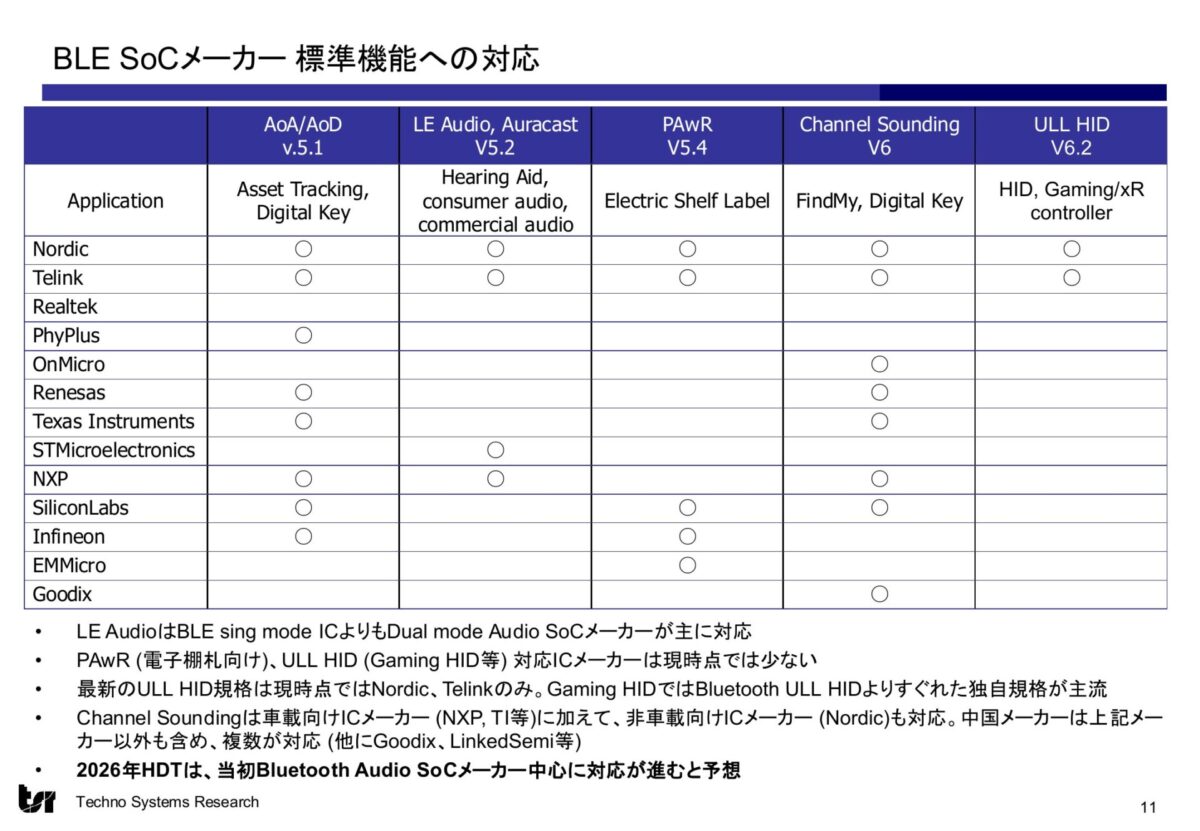
- Channel Soundingは対応メーカーが大きく増加。一方、ULL HID(低遅延HID)の対応はNordicとTelinkの2社のみ。LE Audio/Auracast/HDTはオーディオチップメーカーが先行
- ULL HID:Bluetooth 6.2で標準化された、ゲームコントローラーなど向けの超低遅延HID機能
- 昨年もあった一覧表のアップデート版。今回は ULL HID を追加
- Channel Sounding は対応社数が比較的多い
- 車載(デジタルキー)向けだけでなく、コンシューマー製品でも採用が始まっている
- 中国メーカー(Telink、OnMicro、Wuqiなど)にも対応が拡大。背景は中国の自動車業界による国産チップ採用の動き
- ULL HIDは現状2社のみ(NordicとTelink)
- 理由①:低遅延ゲーミングコントローラーはBluetooth標準化以前から独自規格が存在し、独自規格のほうが性能面で優れる部分もある
- 理由②:用途がゲーミングコントローラーにほぼ限定
- → 普及の度合いは様子見
- LE Audio/Auracast/HDTは、この表がBLEメーカー中心のため対応が少なく見える
- これらの機能はオーディオチップメーカーが先行して対応するとの見立て
- オーディオメーカーの表を加えれば、対応欄はすぐ埋まる
▶ 動画で見る:16:21 【Channel Sounding・ULL HID】各社の対応状況
Bluetooth IC動向(Edge AI統合)
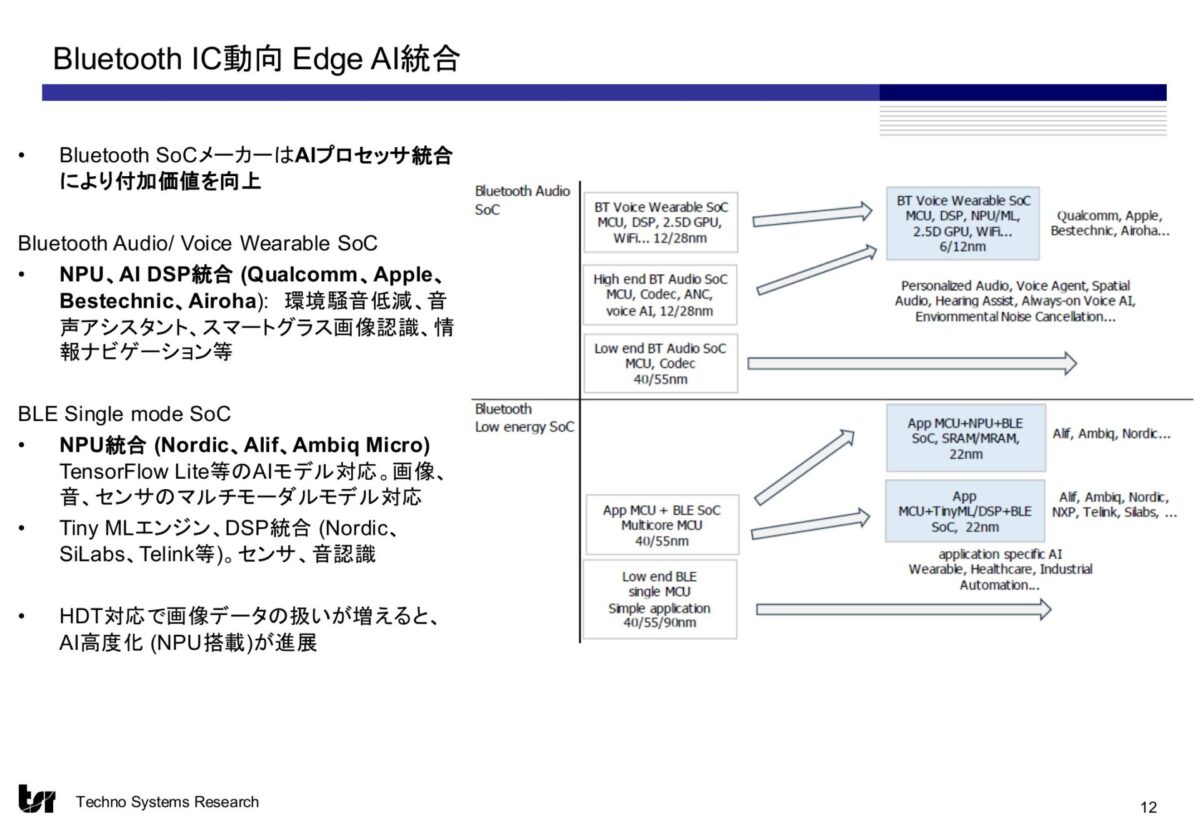
- Bluetooth SoCへのAI統合は定着。データBLEよりもオーディオSoCのほうが高度なAIを載せる傾向
- 昨年から続くトレンドとして、Bluetooth SoCへのAI統合が定着
- オーディオSoCとデータBluetooth(BLE)で統合の狙いが異なる
- アプリケーション/ユースケースがそれぞれ違う
- オーディオ側のほうが、より高度なAIを統合する傾向
- 特にウェアラブル用SoC:Bluetoothオーディオがウェアラブル向けに進化する過程で、NPUなどのAIプロセッサーを搭載する流れ
※「Bluetooth ICのEdge AI統合」は動画(短縮版)では割愛。本記事でのみ解説。
今後の見通し/まとめ
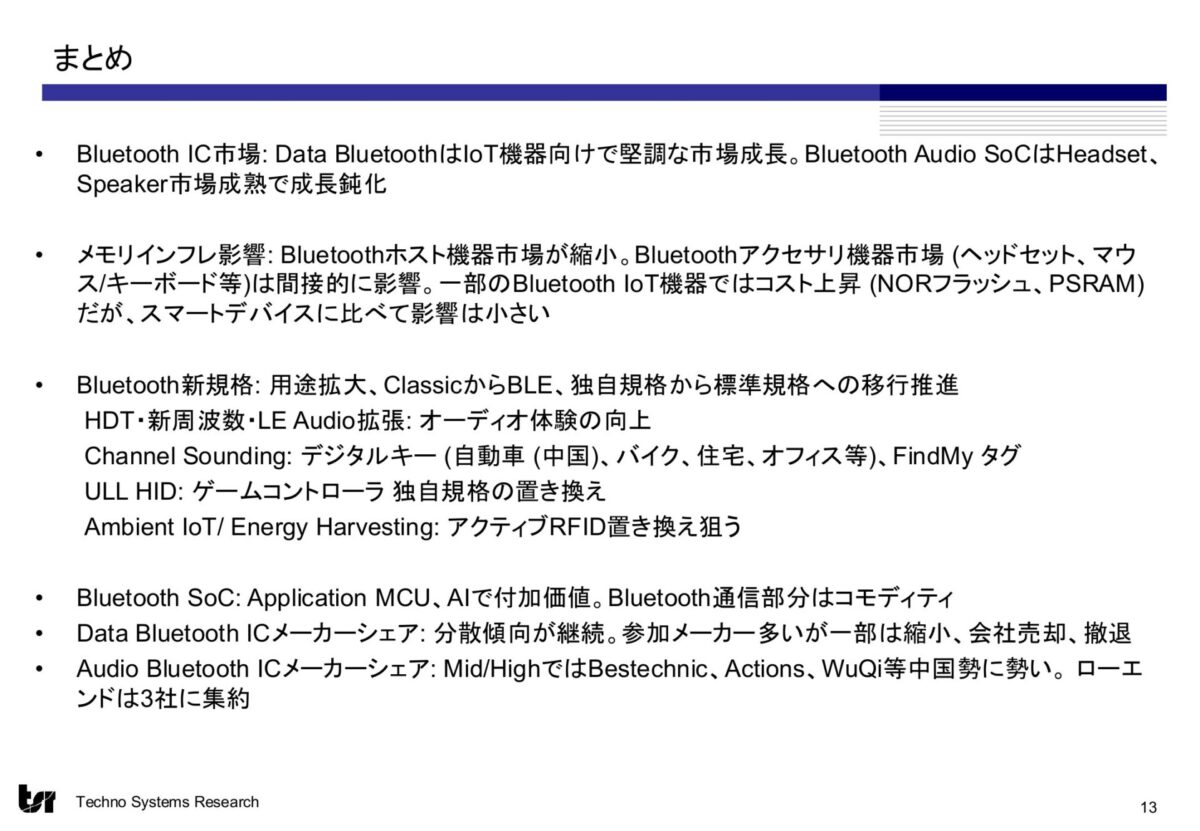
- 2026年の結論は3つ。BLEは伸びる、オーディオは数量から単価へ、メモリ市況の影響はホスト機器側に集中。加えてNearLinkという新しい変数
- IoT向けデータBluetooth(BLE)市場は、メモリ影響があっても顕著に成長
- Bluetoothオーディオは成長が鈍化。量的拡大から、高機能チップへの進化=製品ミックスと単価の向上へ軸が移行
- メモリ市況の影響はホスト機器側で大きく、周辺機器側は全般に小さい
- 新しい規格の注目点
- オーディオ側:HDT、新しい周波数帯
- データ側:Channel Sounding、アンビエントIoT/エナジーハーベスティングの標準化(今後の市場拡大のドライバー)
- メーカー構図
- データBluetooth:参入社数が多く、買収による入れ替わりはあるが、シェアの分散傾向は継続
- オーディオ:用途がコンシューマー製品に寄るため範囲が狭く、中国チップメーカーに勢い(Bestechnic、Actions、Wuqiなどがミッド〜ハイエンド価格帯でシェアを拡大)
対談の締めくくり(聞き手・水野のコメント)
- Bluetooth市場そのものは堅調に成長しており、その点は期待できる
- 一方で、メモリという外的要因がBluetoothにも及ぶ点が今年いちばんの印象
- この外的要因は止められない。来年以降の影響の広がりを注視
- 2027年版も丹羽氏に伺う予定
▶ 動画で見る:17:40 まとめ:メモリの影響と新規格の行方 / 18:58 2027年版でまたお会いしましょう
- Bluetooth製品の開発支援 500件以上
- Bluetooth認証の代行実績 120件(2026年7月時点)
- モジュール販売・電波法/Bluetooth認証取得支援・受託開発をワンストップ
よくある質問(FAQ)
- 2026年のBluetooth IC市場の規模はどれくらいですか?
-
- Bluetooth単体チップ(データBluetooth+オーディオBluetooth、ホスト機器を含まない)で2025年に約83億個/約39.6億USドル(テクノ・システム・リサーチ調べ)
- 2026年は85億個弱まで微増、2027年はメモリ市況の影響で若干減少の見通し
- ホスト側機器(スマートフォン・PC・Wi-Fi/Bluetoothコンボ等)を加えると、さらに約30億個上乗せ
- Bluetooth SIGが発表している数字とTSRの数字は、なぜ違うのですか?
-
- 集計対象の定義の違いによる
- 数字が大きく変わるポイントは3つ
- ホスト側機器を含むかどうか
- 1台の製品に何個のICを使うか(TWSイヤホンは1台にオーディオICを2個使用)
- Bluetooth単体チップとコンボチップのどちらを数えるか
- 比較の際は「何を数えた数字か」の確認が必須
- Bluetooth 7はいつ出ますか?
-
- 本記事執筆時点(2026年9月)で未発表。2026年秋との観測あり。最新情報はBluetooth SIGの公式発表で確認
- 直近で製品に影響するのは、Bluetooth 6.0で標準化されたChannel Soundingと、6.2で標準化されたULL HID
- Channel Soundingはいつから使えますか?
-
- 車のデジタルキーでの実採用は2026年末〜2027年、Find Myタグのような身近な用途は2027年ごろが目安
- 相互通信のため、スマートフォン側とアイテム側の双方の対応が必要
- BLE SoC側の対応メーカーはすでに増加。スマートフォン側もチップセットとOSの両面で対応が進行中
- アンビエントIoTはBluetoothで実現しますか?
-
- Bluetooth SIGで標準化が進む見込み
- 主戦場はコンシューマーではなく物流/アセットトラッキング/リテール。ウォルマートのスマートラベル採用拡大が標準化を後押し
- 日本の電子棚札(ESL)はまだトライアルレベル。規模が出ないとコストメリットが出ない技術
- NearLinkはBluetoothの代替になりますか?
-
- 現時点では中国国内に限られた動き
- デバイス出荷は急拡大中で、2026年までに累計2億台の見通し
- ただし対応スマートフォンはHuaweiのみ。スマートフォンをハブにする用途では、中国以外への普及は難しい状況
- Channel Soundingの実装はBluetoothより早く、技術的には注視すべき規格
- 中国製のBLEチップは、実際どれくらい使われていますか?
-
- BLE Single Mode SoCで中国メーカーを合算すると、出荷数量ベースで約35%(約3分の1)、金額ベースでは約10%
- オーディオ側はさらに顕著。ローエンド(0.3ドル以下)は中国メーカーがほぼ独占し、出荷数量ベースでBluetrumとJieliの2社だけで約80%(金額ベースでは約24%)
- 採用検討時の確認点は、価格よりもBluetooth認証の実績と長期供給
Bluetooth® のワードマークおよびロゴは Bluetooth SIG, Inc. が所有する登録商標であり、株式会社ムセンコネクトは同マークをライセンスに基づき使用しています。
本記事のデータは、株式会社テクノ・システム・リサーチ「2026年版 Bluetooth市場動向」より、同社の許諾を得て掲載しています。無断転載・二次利用を禁じます。